 yayimages.com
Roczny koszt ubezpieczenia nowego samochodu wraz z AC wynosi od 3% do 6% jego wartości. Ostateczna cena zależy od indywidualnej wyceny. Ze względu na wysokie ceny autocasco coraz więcej przedsiębiorców i osób prywatnych wybiera wynajem długoterminowy, w którym pełny pakiet ubezpieczeń stanowi integralną część stałej raty.
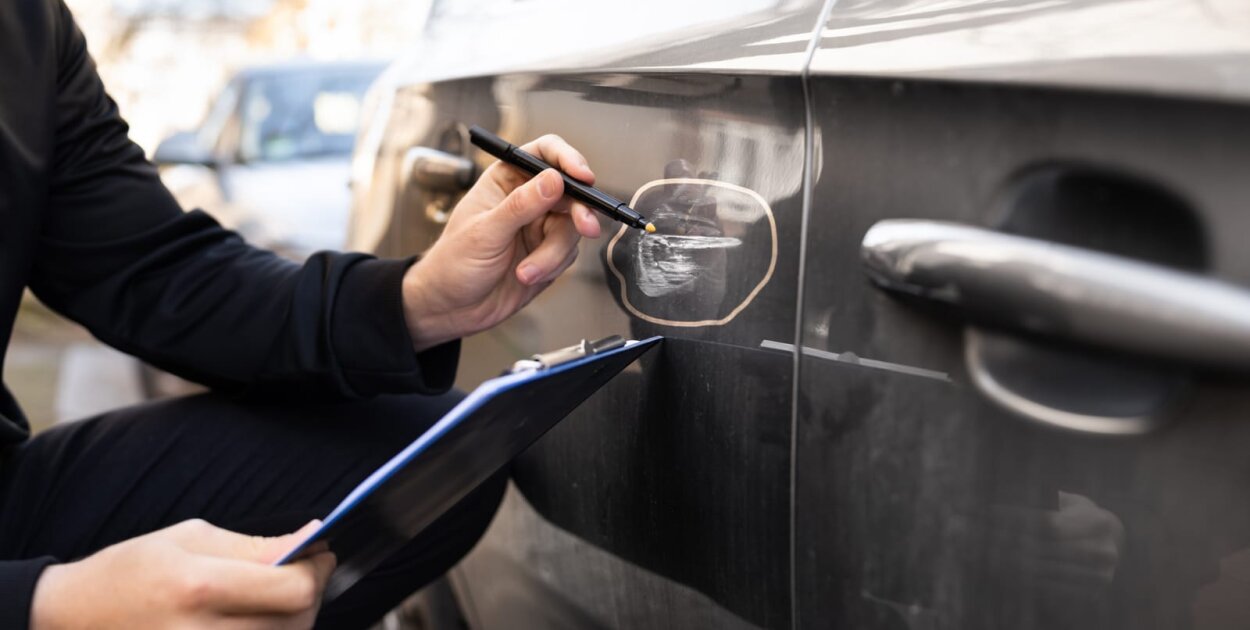
Ubezpieczenie autocasco (AC) jest ubezpieczeniem dobrowolnym dla pojazdów mechanicznych, w przeciwieństwie do obowiązkowego w Polsce ubezpieczenia OC. Polisa chroni przed finansowymi skutkami uszkodzenia lub zniszczenia pojazdu, kradzieżą, działaniem sił natury (np. silnym wiatrem, gradem) oraz szkodami wyrządzonymi przez nieznanego sprawcę, w tym aktami wandalizmu.
Z kolei ubezpieczenie OC pokrywa wyłącznie szkody wyrządzone osobom trzecim. Brak polisy uniemożliwia legalne poruszanie się po drogach i grozi dotkliwą karą finansową z Ubezpieczeniowego Funduszu Gwarancyjnego (UFG). Obowiązkowe ubezpieczenie OC nowego samochodu musi być zawarte najpóźniej w dniu rejestracji pojazdu.
Pełne ubezpieczenie AC jest opłacalne dla nowych samochodów, pojazdów o wysokiej wartości rynkowej oraz aut parkowanych na ulicy. Zewnętrzne finansowanie pojazdu wymaga pełnego pakietu ochrony - instytucje udzielające kredytu lub leasingu narzucają obowiązek wykupienia ubezpieczenia AC przez cały okres trwania umowy. Sama rejestracja pojazdu może być wykonana przez dealera, leasingodawcę, pełnomocnika lub samodzielnie przez nabywcę indywidualnego. Standardowy czas trwania rocznej polisy komunikacyjnej to 12 miesięcy.
Roczny koszt ubezpieczenia AC wynosi od 3% do 6% wartości pojazdu. Nie istnieje jeden uniwersalny cennik, ponieważ towarzystwa ubezpieczeniowe stosują własne, zróżnicowane zasady obliczania składek. Wysoka wartość nowego samochodu proporcjonalnie podnosi cenę ubezpieczenia, co wynika z faktu, że ubezpieczyciel wypłaca wyższe odszkodowanie z tytułu zniszczeń lub kradzieży.
Skalę rynku obrazują oficjalne statystyki. Według raportu Polskiej Izby Ubezpieczeń (PIU) w I kwartale 2026 roku liczba polis OC wyniosła 8,8 milionów sztuk, a polis AC 2,3 milionów 1. Wskaźnik udziału samochodów z ubezpieczeniem AC wzrósł o 0,6 pp. r/r do poziomu 26,6%.
Z kolei Biuletyn Kwartalny KNF wskazuje, że w całym 2025 roku zawarto 8 728 641 polis w grupie ubezpieczeń casco pojazdów lądowych, a składka wyniosła ok. 14,468 mld zł. W przeliczeniu daje to średnio ok. 1 658 zł składki na jedną polisę 2. W I kwartale 2026 roku zawarto 2 338 001 takich umów ze składką ok. 3,765 mld zł co oznaczało średnio ok. 1 610 zł na polisę 3, 4.
Należy pamiętać, że dane KNF dotyczą wszystkich pojazdów lądowych, w tym używanych, a nie tylko nowych aut osobowych. Cena ubezpieczenia samochodu prosto z salonu jest kalkulowana indywidualnie i zazwyczaj przekracza te uśrednione kwoty.
Ostateczna cena ubezpieczenia OC i AC zależy od danych właściciela, parametrów pojazdu oraz wybranego zakresu ochrony.
Kluczowe znaczenie ma:
wiek i staż kierowcy,
historia bezszkodowej jazdy,
miejsce zamieszkania
marka, model,
pojemność silnika,
miejsce parkowania.
Garażowanie pojazdu chroni przed kradzieżą i dostępem postronnych osób, co obniża koszty. Z kolei miejsce zamieszkania w dużym mieście oznacza większe ryzyko kolizji w porównaniu do mniejszych miejscowości, podnosząc składkę OC.
Zakup pakietu ubezpieczeń jest korzystniejszy cenowo niż nabywanie każdej polisy osobno. Dla samochodu kompaktowego i rodzinnego szacunkowy koszt pełnego pakietu (obejmującego ubezpieczenie AC, ubezpieczenie OC, assistance i NNW) to wydatek rzędu 2500-3500 zł. Ubezpieczenie assistance zapewnia pomoc techniczną na drodze w razie awarii, wypadku lub kradzieży, natomiast ubezpieczenie NNW chroni kierowcę i pasażerów.
Doświadczeni kierowcy otrzymują najtańsze oferty oraz zniżki za dłuższy staż prawa jazdy. Ochrona zniżek zabezpiecza przed ich utratą w razie spowodowania szkody. Należy unikać pozornych oszczędności - niska składka często oznacza naprawę na zamiennikach, podczas gdy naprawa w ASO na oryginalnych częściach podwyższa cenę, ale gwarantuje utrzymanie wartości auta.
Przy samodzielnym zakupie ubezpieczenia składkę najczęściej opłaca się jednorazowo lub rozkłada na 2-4 raty, przy czym płatność ratalna może zwiększyć łączny koszt polisy. Taki sposób płatności wiąże się z dużym jednorazowym wydatkiem na OC i AC. W wynajmie długoterminowym pełny pakiet ubezpieczeń jest już uwzględniony w miesięcznej racie za samochód, dzięki czemu koszt rozkłada się na cały okres użytkowania auta bez osobnej płatności za polisę. Nie trzeba więc osobno szukać oraz opłacać AC ani planować dodatkowego wydatku na polisę i jej coroczne odnowienie, co często bywa uciążliwe przy zakupie auta za gotówkę czy tradycyjnym leasingu.
W ofercie firmy Arval dostępne są elastyczne okresy finansowania nowych aut:
wynajem średnioterminowy na okres od 1 do 24 miesięcy,
wynajem długoterminowy na 36, 48 lub 60 miesięcy.
Oprócz ochrony ubezpieczeniowej, miesięczna opłata obejmuje kompleksową obsługę serwisową, całodobowe assistance oraz samochód zastępczy w przypadku unieruchomienia pojazdu na ponad 24 godziny. Umowa zapewnia atrakcyjne finansowanie bez wpłaty własnej. Po zakończeniu kontraktu użytkownikowi pozostaje wybór: oddanie auta, wykup, przedłużenie wynajmu lub wymiana na nowy samochód.
Źródła:
[1] Raport Polskiej Izby Ubezpieczeń za I kwartał 2026 roku
https://piu.org.pl/o-7-wzrosl-rynek-ubezpieczen-w-i-kwartale-2026-roku-polacy-kupili-ubezpieczenia-za-239-mld-zl/
[2] Komisja Nadzoru Finansowego, Biuletyn Kwartalny. Rynek ubezpieczeń 4/2025
https://www.knf.gov.pl/?articleId=97609&p_id=18
[3] Komisja Nadzoru Finansowego, Biuletyn Kwartalny. Rynek ubezpieczeń 1/2026
https://www.knf.gov.pl/?articleId=98549&p_id=18
[4] Komisja Nadzoru Finansowego, Grupy działu II
https://www.knf.gov.pl/podmioty/Podmioty_rynku_ubezpieczeniowego/Grupy_dzialu_II?articleId=55745&p_id=18